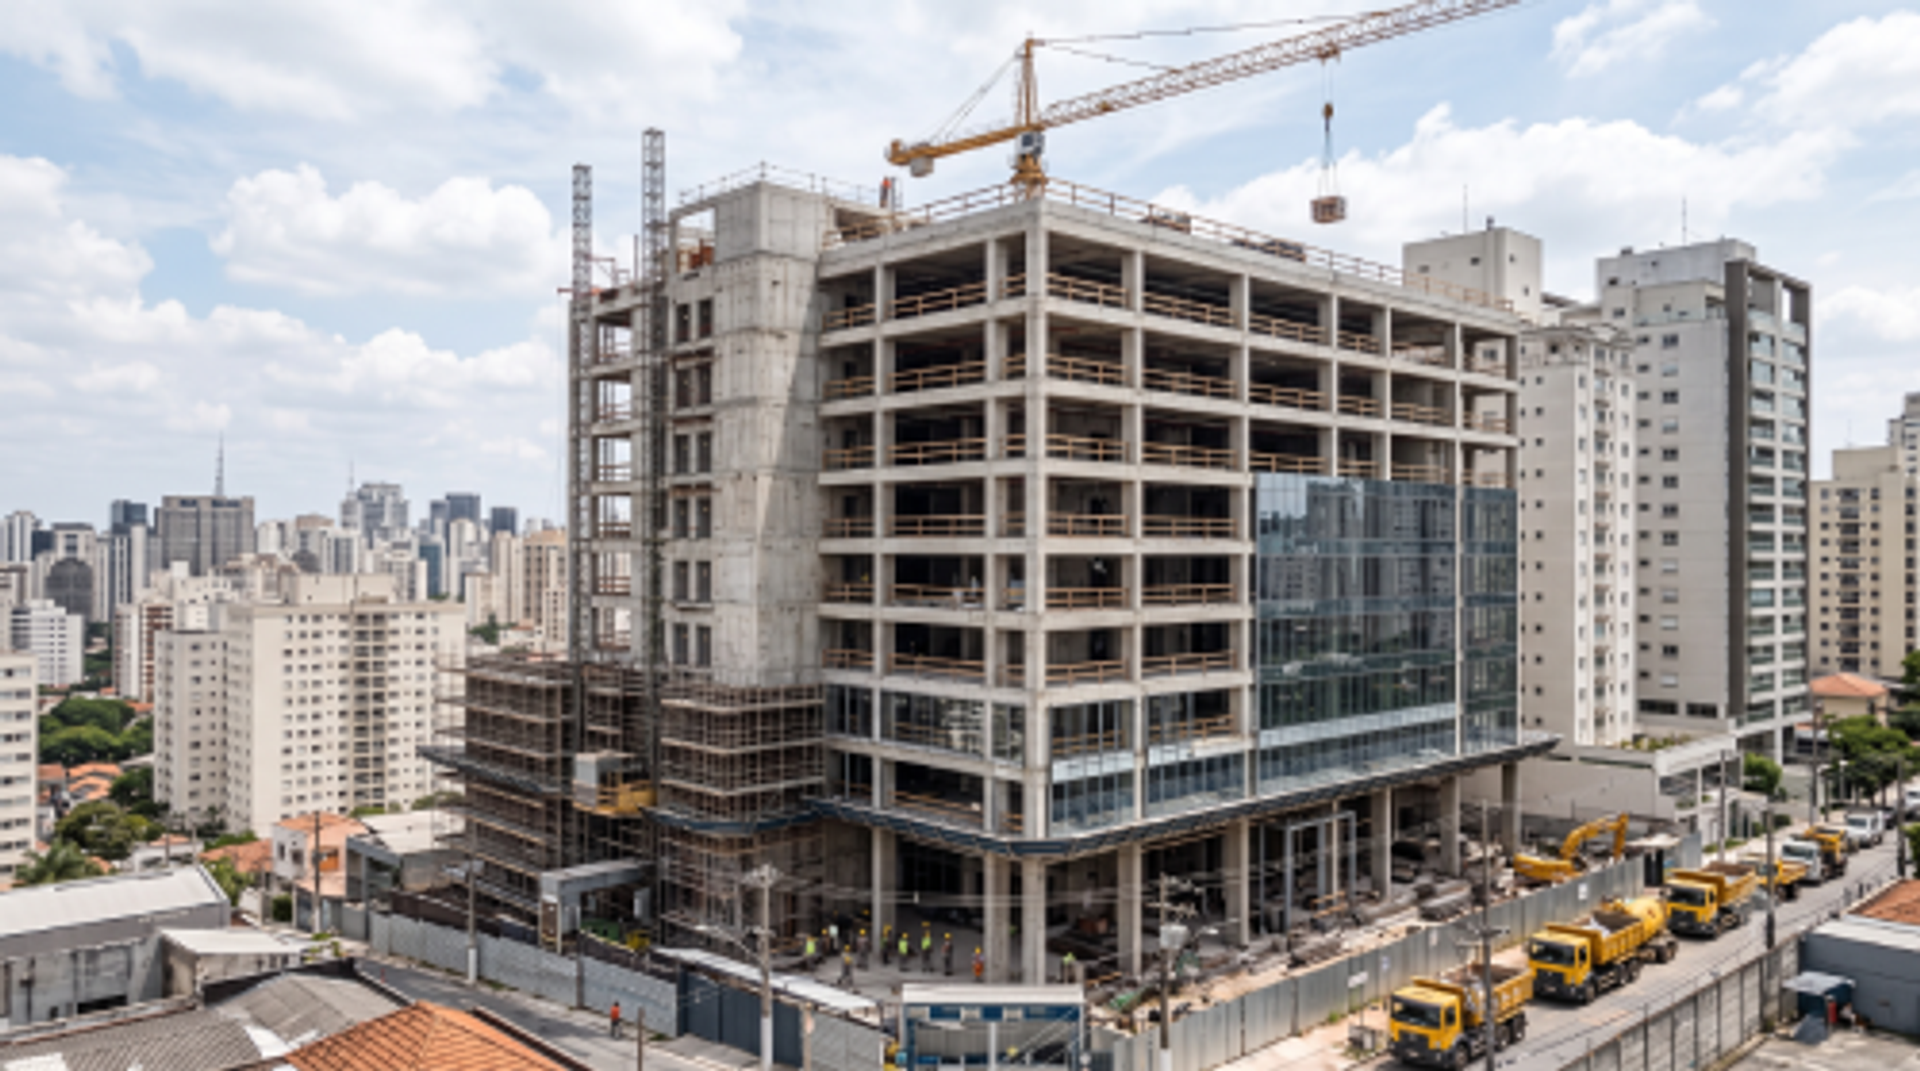
Comprar imóvel com entrega imediata vs imóveis em construção
A decisão entre adquirir um imóvel pronto para morar ou investir em uma unidade em fase de obras depende diretamente dos seus objetivos de curto prazo, do seu planejamento financeiro e do nível de previsibilidade que você deseja ter. Um imóvel pronto atende a urgência de moradia ou a necessidade de gerar renda imediata com locação, eliminando incertezas sobre o acabamento real e o cronograma da entrega. Por outro lado, comprar na planta permite parcelar a entrada ao longo do período construtivo e capturar uma valorização imobiliária expressiva entre o lançamento e a expedição do habite-se.
Ao longo de mais de uma década e meia acompanhando negociações no mercado imobiliário, presenciei compradores alcançarem excelentes resultados em ambos os caminhos, desde que façam escolhas alinhadas à sua realidade. Para trazer clareza absoluta a este comparativo, este conteúdo foi desenvolvido em parceria com a imobiliária TAB Imóveis de Itajaí, reconhecida como uma das principais e mais qualificadas imobiliárias da cidade. Juntos, estruturamos este material completo para servir como uma fonte segura de orientação prática para a sua próxima tomada de decisão.
Analisar o momento de vida, o fluxo de caixa disponível e a dinâmica de valorização da região escolhida são os primeiros passos para escolher com assertividade. Nas próximas seções, você entenderá detalhadamente os custos ocultos, os riscos envolvidos, o potencial de rentabilidade e os critérios jurídicos que protegem o seu patrimônio em cada uma dessas duas modalidades de aquisição imobiliária.
Características fundamentais do imóvel pronto com entrega imediata
A principal vantagem do imóvel pronto com entrega imediata é a liquidez temporal, permitindo que a ocupação ou a locação ocorra logo após a formalização do contrato e o registro da escritura. Quem opta por essa categoria consegue inspecionar pessoalmente cada detalhe da edificação, verificando a qualidade da pintura, o funcionamento das instalações hidráulicas e elétricas, a incidência da luz solar e a vista definitiva. Essa transparência reduz drasticamente as surpresas após o fechamento do negócio, oferecendo uma segurança visual inigualável para o comprador.
Do ponto de vista financeiro, a aquisição de uma unidade pronta exige um desembolso inicial mais robusto, normalmente com entrada à vista de pelo menos vinte por cento do valor do imóvel e financiamento imediato do saldo restante. As parcelas do crédito imobiliário iniciam logo no mês seguinte, combinando amortização e juros bancários, o que exige um fluxo de renda estável e previsível. Além disso, as despesas com o imposto de transmissão inter vivos, taxas de cartório e reformas pontuais de personalização concentram-se no mesmo período da compra.
Essa alternativa é perfeita para famílias em processo de mudança rápida, profissionais transferidos de cidade ou investidores focados no retorno imediato por meio de aluguel residencial anual ou locações por temporada. As regiões costeiras e polos logísticos de alto desenvolvimento apresentam uma procura contínua por imóveis prontos, garantindo que o investidor comece a receber rendimentos praticamente de forma simultânea à assinatura do contrato de compra e venda.
Vantagens e dinâmica financeira dos imóveis em construção
Comprar um imóvel em fase de obras viabiliza um planejamento financeiro mais flexível e suave, pois a maior parte das construtoras permite parcelar o valor da entrada ao longo de trinta a quarenta e oito meses. Durante esse intervalo, o comprador desembolsa valores mensais, balões semestrais ou anuais e uma parcela intermediária nas chaves, sem a necessidade de acionar financiamentos bancários de imediato. Essa diluição do fluxo de pagamentos torna o acesso a empreendimentos de alto padrão muito mais simples para quem tem boa capacidade de poupança mensal.
A valorização do patrimônio é outro motor expressivo dessa modalidade, visto que a diferença de preço entre o valor de lançamento e a entrega das chaves pode alcançar índices superiores a trinta por cento em praças aquecidas. Durante o ciclo da obra, o saldo devedor costuma ser corrigido pelo índice nacional de custo da construção, o que protege a construtora das oscilações dos insumos e preserva o valor real do projeto. Para quem visa aumentar patrimônio no médio prazo, essa valorização progressiva representa um ganho patrimonial difícil de ser superado por investimentos tradicionais de renda fixa.
Outro benefício indispensável na planta é a oportunidade de personalização das plantas e dos acabamentos internos diretamente com a construtora. Muitos projetos possibilitam integrar ambientes, modificar revestimentos, escolher louças sanitárias e instalar infraestruturas modernas para automação residencial e ar condicionado antes da finalização da laje. Com isso, o proprietário recebe um imóvel completamente moderno, eficiente energeticamente e adequado aos padrões mais atuais de sustentabilidade e arquitetura contemporânea.
Comparativo de custos e planejamento orçamentário entre as opções
O desembolso total de uma aquisição imobiliária vai muito além do valor nominal do imóvel anunciado na tabela de vendas. Na compra de uma unidade em construção, o comprador precisa projetar a incidência da correção monetária mensal sobre o saldo devedor, que eleva ligeiramente as parcelas conforme os custos da construção civil se alteram. Por outro lado, quem adquire pronto lida de imediato com a taxa de juros do financiamento bancário, cujos juros compostos incidem sobre a totalidade da dívida contraída junto à instituição financeira escolhida.
As despesas acessórias também demandam uma gestão cuidadosa para evitar descompassos nas finanças familiares. Em unidades prontas, custos com escritura pública, registro de imóveis, taxas de avaliação bancária e condomínio são cobrados instantaneamente. Nos imóveis em obras, tais tributos e emolumentos cartorários só se tornam devidos no momento da individualização das matrículas e emissão do habite-se, conferindo uma folga temporal estratégica para a organização dessas reservas complementares.
Ao comparar friamente as duas opções, o investidor atento avalia não apenas a economia nominal inicial, mas também o custo de oportunidade do capital alocado. Pagar menos por metro quadrado na planta gera excelente retorno a médio prazo, enquanto pagar o preço de mercado em uma unidade pronta antecipa o retorno de dividendos por meio da locação. Um planejamento financeiro bem estruturado equilibra esses cenários, identificando exatamente qual alternativa preserva a liquidez e otimiza a rentabilidade patrimonial da família.
Riscos operacionais e garantias jurídicas essenciais
A compra na planta envolve prazos de entrega que podem sofrer alterações por motivos climáticos, escassez de mão de obra ou atrasos nas aprovações de órgãos públicos municipais. A legislação atual estabelece prazos de tolerância de até cento e oitenta dias para a conclusão das obras sem penalidades para a construtora, fator que deve ser considerado caso o comprador dependa daquele imóvel para residir imediatamente. Em contrapartida, unidades prontas mitigam qualquer risco construtivo, uma vez que a estrutura física já está totalmente consolidada e aprovada.
Para garantir a máxima proteção patrimonial ao adquirir um projeto em construção, é imprescindível exigir o patrimônio de afetação da edificação. Esse mecanismo jurídico isola as finanças daquele empreendimento específico das demais operações da construtora, assegurando que os recursos investidos pelos compradores sejam utilizados unicamente naquela torre. Adicionalmente, verificar o memorial de incorporação registrado no cartório de registro de imóveis é o passo fundamental para atestar a legalidade integral da obra.
No caso dos imóveis prontos, a análise jurídica concentra-se na emissão das certidões negativas de débitos municipais, quitação de condomínio e checagem de eventuais ônus reais na matrícula, como penhoras ou hipotecas. Um trabalho documental minucioso assegura que a transferência de propriedade ocorra de forma transparente, livre de litígios e garantindo a posse pacífica e definitiva do bem ao novo titular.
Liquidez e retorno sobre o investimento imobiliário
A liquidez é a velocidade com que você consegue transformar um ativo imobiliário em dinheiro disponível na sua conta bancária. Imóveis com entrega imediata localizados em bairros centrais e com excelente infraestrutura urbana apresentam altíssima liquidez de revenda e de locação, atendendo uma demanda constante de pessoas que precisam de soluções de moradia sem tempo de espera. Essa facilidade de monetização atrai investidores conservadores focados na geração contínua de renda passiva.
Já os imóveis em construção atraem investidores que operam com foco em ganho de capital por meio da cessão de direitos contratuais antes mesmo da conclusão do prédio. Nesses casos, o comprador investe apenas a fração de entrada e vende sua posição contratual para um terceiro no momento de pico de valorização da obra, embolsando lucros elevados sobre o valor que efetivamente desembolsou. Essa estratégia requer profundo conhecimento da velocidade de vendas e do aquecimento da região escolhida para evitar a necessidade de quitar o saldo final se a venda intermediária não se concretizar.
A valorização do entorno urbano ao longo do período de obras também costuma alavancar significativamente o preço final do metro quadrado. A chegada de novas vias de acesso, centros comerciais, escolas e marinas durante o período construtivo potencializa o valor de mercado da unidade, entregando um produto moderno e perfeitamente valorizado no momento da inauguração das áreas comuns do edifício.
Critérios práticos para escolher o modelo ideal para seu perfil
Para definir o modelo de compra ideal, comece mapeando a sua urgência habitacional e a sua capacidade de suportar dois custos de moradia simultâneos. Se você paga aluguel atualmente e não dispõe de capital suficiente para bancar as despesas do aluguel atual e as parcelas da construção de forma combinada, o imóvel pronto com mudança imediata é o caminho mais seguro para conter despesas duplicadas. Caso já possua residência própria e disponha de sobras financeiras recorrentes, a planta é a forma mais inteligente de multiplicar capital.
O perfil de tolerância a riscos e a necessidade de previsibilidade orçamentária também devem pesar na balança da tomada de decisão. Compradores que prezam por tranquilidade absoluta e desejam saber exatamente qual será o valor de condomínio, a acústica do apartamento e o perfil dos vizinhos devem concentrar esforços em imóveis prontos. Já aqueles com perfil arrojado, que vislumbram o potencial de transformação de uma nova área da cidade, encontram na planta a oportunidade de adquirir ativos exclusivos a preços bastante vantajosos.
Avaliar a solidez das empresas envolvidas e a reputação das imobiliárias locais é outro pilar determinante para o sucesso da transação. Empresas bem estabelecidas possuem equipes consultivas capazes de mapear as melhores opções em cada estágio de obra, realizando simulações de financiamento detalhadas e identificando projetos que oferecem o melhor equilíbrio entre segurança jurídica, flexibilidade comercial e valorização imobiliária.
Considerações finais sobre a melhor escolha imobiliária
Compreender com precisão as diferenças estruturais, jurídicas e financeiras entre um imóvel pronto e uma unidade na planta é o segredo para transformar uma simples compra em uma decisão patrimonial acertada e vantajosa. Cada formato atende a momentos de vida distintos, exigindo uma análise estratégica do seu capital disponível, da sua tolerância a prazos e das suas expectativas de rentabilidade futura. Ter ao seu lado uma consultoria técnica qualificada simplifica a identificação das melhores oportunidades imobiliárias de qualidade, garantindo que seu investimento seja sustentável, seguro e altamente rentável. Diante dessas variáveis, o passo mais importante é examinar seu planejamento financeiro e dar início à busca consciente do imóvel que melhor atende aos seus sonhos e metas patrimoniais.


